Domain mathematikstunde.de kaufen?
Wir ziehen mit dem Projekt
mathematikstunde.de um.
Sind Sie am Kauf der Domain
mathematikstunde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mathematikstunde.de kaufen?
Wer muss die KFZ Steuer zahlen?
Die KFZ-Steuer muss von jedem Fahrzeughalter gezahlt werden, der ein Auto in Deutschland besitzt. Sie dient der Finanzierung von Straßenbau und -erhaltung sowie dem Umweltschutz. Die Höhe der KFZ-Steuer richtet sich nach verschiedenen Faktoren wie dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Alter des Autos. Es ist wichtig, die KFZ-Steuer fristgerecht zu zahlen, da bei Nichtzahlung Bußgelder und weitere Konsequenzen drohen können. Wer die KFZ-Steuer nicht zahlt, riskiert außerdem die Stilllegung seines Fahrzeugs. **
Wann muss ich keine KFZ Steuer zahlen?
Du musst keine KFZ-Steuer zahlen, wenn dein Fahrzeug als Oldtimer eingestuft wird und mindestens 30 Jahre alt ist. Außerdem sind Elektroautos in einigen Ländern von der KFZ-Steuer befreit, um den Kauf und die Nutzung umweltfreundlicher Fahrzeuge zu fördern. In einigen Fällen können auch Fahrzeuge, die für Menschen mit Behinderungen angepasst sind, von der KFZ-Steuer befreit werden. Es ist ratsam, sich bei deiner örtlichen Zulassungsstelle über die genauen Voraussetzungen für eine Befreiung von der KFZ-Steuer zu informieren. **
Ähnliche Suchbegriffe für Kfz-Steuer
Top-Angebote
Produkte zum Begriff Kfz-Steuer:
-
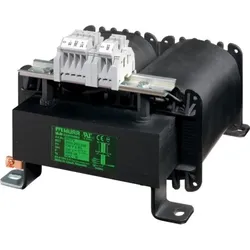
Murrelektronik Steuer-/Trenntransformator 86090Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=230 VSekundärspannung 1=230 VBemessungsscheinleistung=3000 VAIsolierstoff-Klasse nach IEC 85=BKurzschlussfest=neinBreite=198 mmHöhe=195 mmTiefe=250 mmSchutzart (IP)=IP20Ringkern=neinGeeignet für Platinenmontage=neinGeeignet für Reiheneinbau=nein652,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Murrelektronik Steuer-/Trenntransformator 86070Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=230 VSekundärspannung 1=230 VBemessungsscheinleistung=2000 VAIsolierstoff-Klasse nach IEC 85=BKurzschlussfest=neinBreite=195 mmHöhe=170 mmTiefe=250 mmSchutzart (IP)=IP20Ringkern=neinGeeignet für Platinenmontage=neinGeeignet für Reiheneinbau=nein497,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schuldenzucker, Ulrike: Prüfungstraining Analysis und Lineare AlgebraPrüfungstraining Analysis und Lineare Algebra , Alle notwendigen Grundlagen der Analysis und linearen Algebra für Wirtschaftswissenschaftler:innen: Relationen und Abbildungen Potenzrechnung, binomische Formeln Differenzial- und Integralrechnung Funktionen mehrerer Variablen Anwendungen in der BWL und VWL Elastizitäten Nichtlineare Optimierung Lineare Gleichungssysteme Vektorrechnung und Matrizen Lineare Optimierung Gauß- und Simplex-Verfahren Leontief-Systeme, Produktionsmatrizen Didaktisch durchdacht und an den Prüfungsanforderungen ausgerichtet, lassen sich die individuell benötigten Lernbausteine auswählen. Dazu gehören: Repetitorium des prüfungsrelevanten Stoffes Anwendungsaufgaben zu jedem Thema plus Lösungen Musterklausuren inklusive ausführlicher Lösungen Formelsammlung Ideal für die Prüfungsvorbereitung und zur schnellen Wiederholung mathematischer Themen in höheren Semestern. , Armaturenbretter > Innenausstattung , Auflage: 2. aktualisierte Auflage 2024, Erscheinungsjahr: 20240826, Produktform: Kartoniert, Autoren: Schuldenzucker, Ulrike, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 280, Keyword: Algebra; Analysis; Klausur; Klausurtraining; Lineare Algebra; Mathematik; Prüfung; Prüfungstraining; Studium; Ulrike Schuldenzucker; Wirtschaftsmathematik, Fachschema: Analysis~Calculus~Beruf / Karriere~Karriere~Algebra / Lineare Algebra~Lineare Algebra~Wirtschaft / Wirtschaftsmathematik~Wirtschaftsmathematik~Wirtschaftsrechnen, Fachkategorie: Wirtschaftsmathematik und -informatik, IT-Management, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Wirtschaft/Allgemeines, Lexika, Geschichte, Fachkategorie: Ratgeber: Karriere und Erfolg, Seitenanzahl: X, Seitenanzahl: 270, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 228, Breite: 168, Höhe: 16, Gewicht: 464, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann muss man die Kfz-Steuer zahlen?
Die Kfz-Steuer muss in der Regel einmal jährlich gezahlt werden. Der genaue Zeitpunkt variiert je nach Bundesland und hängt von der Erstzulassung des Fahrzeugs ab. Die Zahlung erfolgt in der Regel durch eine Lastschrift oder Überweisung. **
-
Wer muss KFZ Steuer zahlen Eigentümer oder Halter?
Wer muss KFZ Steuer zahlen Eigentümer oder Halter? Die KFZ-Steuer wird in der Regel vom Halter des Fahrzeugs gezahlt, da er für den Betrieb des Fahrzeugs verantwortlich ist. Der Halter ist die Person, die das Fahrzeug besitzt, nutzt und auf seinen Namen zugelassen hat. Der Eigentümer kann jedoch auch die KFZ-Steuer zahlen, wenn er dies mit dem Halter vereinbart hat. Es ist wichtig, dass die KFZ-Steuer immer pünktlich gezahlt wird, um Bußgelder und weitere Konsequenzen zu vermeiden. **
-
Kann man die KFZ Steuer auch monatlich zahlen?
Ja, es ist möglich, die KFZ-Steuer in monatlichen Raten zu zahlen. Viele Finanzämter bieten die Möglichkeit an, die Steuer in Teilbeträgen zu begleichen, um die finanzielle Belastung für die Fahrzeughalter zu verringern. Es ist ratsam, sich vorab beim zuständigen Finanzamt über die genauen Zahlungsmodalitäten zu informieren. In der Regel müssen jedoch Zinsen oder Gebühren für die monatliche Zahlung der KFZ-Steuer gezahlt werden. Es ist wichtig, die Zahlungsfristen einzuhalten, um Mahngebühren oder andere Konsequenzen zu vermeiden. **
-
Kann man die KFZ Steuer in Raten zahlen?
Ja, es ist möglich, die KFZ-Steuer in Raten zu zahlen. Viele Finanzämter bieten die Möglichkeit an, die Steuer in monatlichen oder vierteljährlichen Raten zu begleichen. Es ist wichtig, sich rechtzeitig mit dem Finanzamt in Verbindung zu setzen und die Ratenzahlung zu beantragen. Dabei können individuelle Vereinbarungen getroffen werden, um die Steuerlast auf mehrere Zahlungen aufzuteilen. Es ist ratsam, sich über die genauen Bedingungen und Fristen für die Ratenzahlung zu informieren, um eventuelle Mahnungen oder Säumniszuschläge zu vermeiden. **


Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
Wie viel Kfz Steuer?
Die Höhe der Kfz-Steuer hängt von verschiedenen Faktoren ab, wie beispielsweise dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Kraftstoff. Je nachdem, wie umweltfreundlich das Auto ist, variiert die Steuer. Es gibt auch regionale Unterschiede, da die Kfz-Steuer von den einzelnen Bundesländern festgelegt wird. Um den genauen Betrag der Kfz-Steuer für ein bestimmtes Fahrzeug zu erfahren, kann man sich an die örtliche Zulassungsstelle oder das Finanzamt wenden. Es gibt auch Online-Rechner, mit denen man die voraussichtliche Höhe der Kfz-Steuer für ein bestimmtes Fahrzeug berechnen kann. **
Top-Angebote
Produkte zum Begriff Kfz-Steuer:
-
Murrelektronik Steuer-/Trenntransformator 86090Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=230 VSekundärspannung 1=230 VBemessungsscheinleistung=3000 VAIsolierstoff-Klasse nach IEC 85=BKurzschlussfest=neinBreite=198 mmHöhe=195 mmTiefe=250 mmSchutzart (IP)=IP20Ringkern=neinGeeignet für Platinenmontage=neinGeeignet für Reiheneinbau=nein652,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer muss die KFZ Steuer zahlen?
Die KFZ-Steuer muss von jedem Fahrzeughalter gezahlt werden, der ein Auto in Deutschland besitzt. Sie dient der Finanzierung von Straßenbau und -erhaltung sowie dem Umweltschutz. Die Höhe der KFZ-Steuer richtet sich nach verschiedenen Faktoren wie dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Alter des Autos. Es ist wichtig, die KFZ-Steuer fristgerecht zu zahlen, da bei Nichtzahlung Bußgelder und weitere Konsequenzen drohen können. Wer die KFZ-Steuer nicht zahlt, riskiert außerdem die Stilllegung seines Fahrzeugs. **
-
Wann muss ich keine KFZ Steuer zahlen?
Du musst keine KFZ-Steuer zahlen, wenn dein Fahrzeug als Oldtimer eingestuft wird und mindestens 30 Jahre alt ist. Außerdem sind Elektroautos in einigen Ländern von der KFZ-Steuer befreit, um den Kauf und die Nutzung umweltfreundlicher Fahrzeuge zu fördern. In einigen Fällen können auch Fahrzeuge, die für Menschen mit Behinderungen angepasst sind, von der KFZ-Steuer befreit werden. Es ist ratsam, sich bei deiner örtlichen Zulassungsstelle über die genauen Voraussetzungen für eine Befreiung von der KFZ-Steuer zu informieren. **
-
Wann muss man die Kfz-Steuer zahlen?
Die Kfz-Steuer muss in der Regel einmal jährlich gezahlt werden. Der genaue Zeitpunkt variiert je nach Bundesland und hängt von der Erstzulassung des Fahrzeugs ab. Die Zahlung erfolgt in der Regel durch eine Lastschrift oder Überweisung. **
-
Wer muss KFZ Steuer zahlen Eigentümer oder Halter?
Wer muss KFZ Steuer zahlen Eigentümer oder Halter? Die KFZ-Steuer wird in der Regel vom Halter des Fahrzeugs gezahlt, da er für den Betrieb des Fahrzeugs verantwortlich ist. Der Halter ist die Person, die das Fahrzeug besitzt, nutzt und auf seinen Namen zugelassen hat. Der Eigentümer kann jedoch auch die KFZ-Steuer zahlen, wenn er dies mit dem Halter vereinbart hat. Es ist wichtig, dass die KFZ-Steuer immer pünktlich gezahlt wird, um Bußgelder und weitere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Kfz-Steuer
-
Murrelektronik Steuer-/Trenntransformator 86070Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=230 VSekundärspannung 1=230 VBemessungsscheinleistung=2000 VAIsolierstoff-Klasse nach IEC 85=BKurzschlussfest=neinBreite=195 mmHöhe=170 mmTiefe=250 mmSchutzart (IP)=IP20Ringkern=neinGeeignet für Platinenmontage=neinGeeignet für Reiheneinbau=nein497,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schuldenzucker, Ulrike: Prüfungstraining Analysis und Lineare AlgebraPrüfungstraining Analysis und Lineare Algebra , Alle notwendigen Grundlagen der Analysis und linearen Algebra für Wirtschaftswissenschaftler:innen: Relationen und Abbildungen Potenzrechnung, binomische Formeln Differenzial- und Integralrechnung Funktionen mehrerer Variablen Anwendungen in der BWL und VWL Elastizitäten Nichtlineare Optimierung Lineare Gleichungssysteme Vektorrechnung und Matrizen Lineare Optimierung Gauß- und Simplex-Verfahren Leontief-Systeme, Produktionsmatrizen Didaktisch durchdacht und an den Prüfungsanforderungen ausgerichtet, lassen sich die individuell benötigten Lernbausteine auswählen. Dazu gehören: Repetitorium des prüfungsrelevanten Stoffes Anwendungsaufgaben zu jedem Thema plus Lösungen Musterklausuren inklusive ausführlicher Lösungen Formelsammlung Ideal für die Prüfungsvorbereitung und zur schnellen Wiederholung mathematischer Themen in höheren Semestern. , Armaturenbretter > Innenausstattung , Auflage: 2. aktualisierte Auflage 2024, Erscheinungsjahr: 20240826, Produktform: Kartoniert, Autoren: Schuldenzucker, Ulrike, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 280, Keyword: Algebra; Analysis; Klausur; Klausurtraining; Lineare Algebra; Mathematik; Prüfung; Prüfungstraining; Studium; Ulrike Schuldenzucker; Wirtschaftsmathematik, Fachschema: Analysis~Calculus~Beruf / Karriere~Karriere~Algebra / Lineare Algebra~Lineare Algebra~Wirtschaft / Wirtschaftsmathematik~Wirtschaftsmathematik~Wirtschaftsrechnen, Fachkategorie: Wirtschaftsmathematik und -informatik, IT-Management, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Wirtschaft/Allgemeines, Lexika, Geschichte, Fachkategorie: Ratgeber: Karriere und Erfolg, Seitenanzahl: X, Seitenanzahl: 270, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 228, Breite: 168, Höhe: 16, Gewicht: 464, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man die KFZ Steuer auch monatlich zahlen?
Ja, es ist möglich, die KFZ-Steuer in monatlichen Raten zu zahlen. Viele Finanzämter bieten die Möglichkeit an, die Steuer in Teilbeträgen zu begleichen, um die finanzielle Belastung für die Fahrzeughalter zu verringern. Es ist ratsam, sich vorab beim zuständigen Finanzamt über die genauen Zahlungsmodalitäten zu informieren. In der Regel müssen jedoch Zinsen oder Gebühren für die monatliche Zahlung der KFZ-Steuer gezahlt werden. Es ist wichtig, die Zahlungsfristen einzuhalten, um Mahngebühren oder andere Konsequenzen zu vermeiden. **
-
Kann man die KFZ Steuer in Raten zahlen?
Ja, es ist möglich, die KFZ-Steuer in Raten zu zahlen. Viele Finanzämter bieten die Möglichkeit an, die Steuer in monatlichen oder vierteljährlichen Raten zu begleichen. Es ist wichtig, sich rechtzeitig mit dem Finanzamt in Verbindung zu setzen und die Ratenzahlung zu beantragen. Dabei können individuelle Vereinbarungen getroffen werden, um die Steuerlast auf mehrere Zahlungen aufzuteilen. Es ist ratsam, sich über die genauen Bedingungen und Fristen für die Ratenzahlung zu informieren, um eventuelle Mahnungen oder Säumniszuschläge zu vermeiden. **
-
Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
-
Wie viel Kfz Steuer?
Die Höhe der Kfz-Steuer hängt von verschiedenen Faktoren ab, wie beispielsweise dem Hubraum des Fahrzeugs, dem CO2-Ausstoß und dem Kraftstoff. Je nachdem, wie umweltfreundlich das Auto ist, variiert die Steuer. Es gibt auch regionale Unterschiede, da die Kfz-Steuer von den einzelnen Bundesländern festgelegt wird. Um den genauen Betrag der Kfz-Steuer für ein bestimmtes Fahrzeug zu erfahren, kann man sich an die örtliche Zulassungsstelle oder das Finanzamt wenden. Es gibt auch Online-Rechner, mit denen man die voraussichtliche Höhe der Kfz-Steuer für ein bestimmtes Fahrzeug berechnen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.